住宅購入にまつわるお金の話を、専門家が分かりやすく解説します。
住宅ローン控除の活用
不動産購入時には、仲介手数料・登録免許税・不動産取得税・印紙税など、物件価格の3〜7%程度の諸費用が別途必要です。資金計画に含めて準備しましょう。
税金の種類と計算
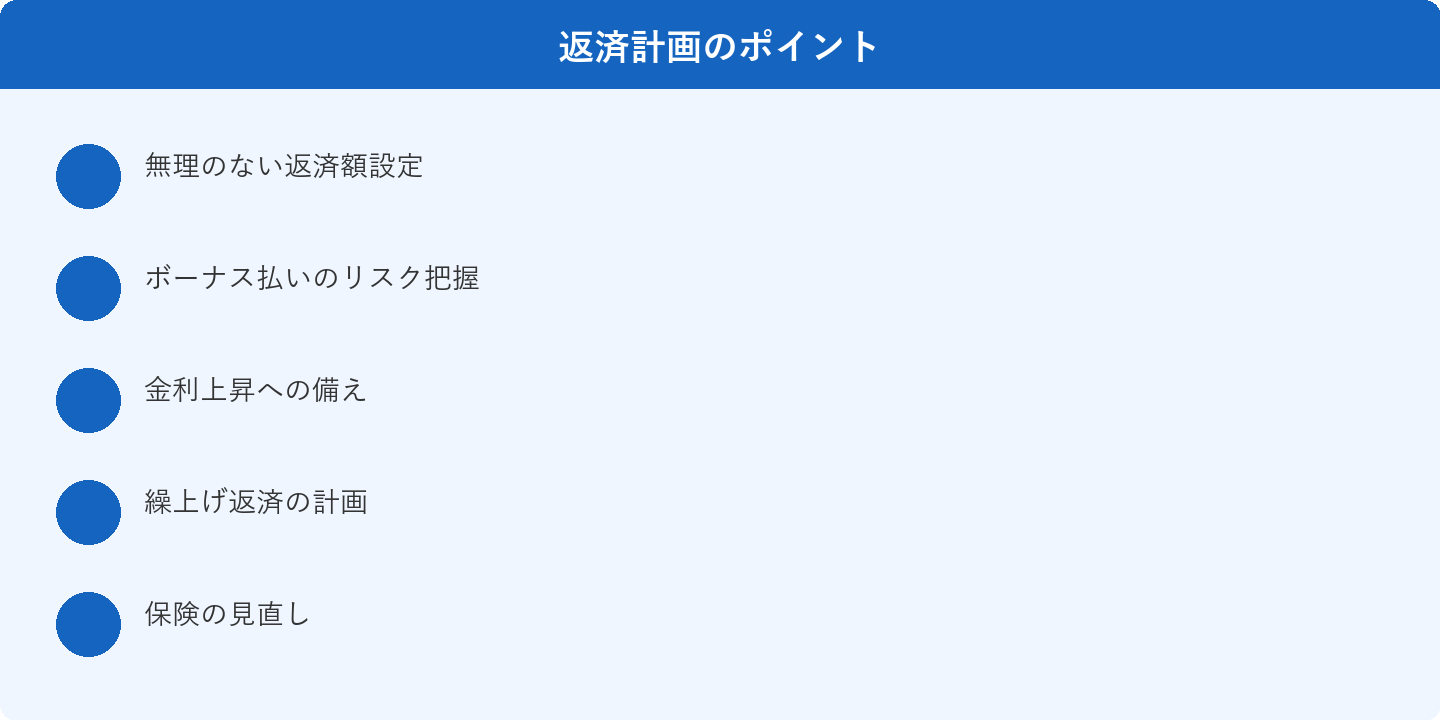
固定金利と変動金利のどちらを選ぶかは、市場の金利動向と自分のリスク許容度によります。金利上昇リスクへの備えも考慮して選択しましょう。
金利変動リスクの管理
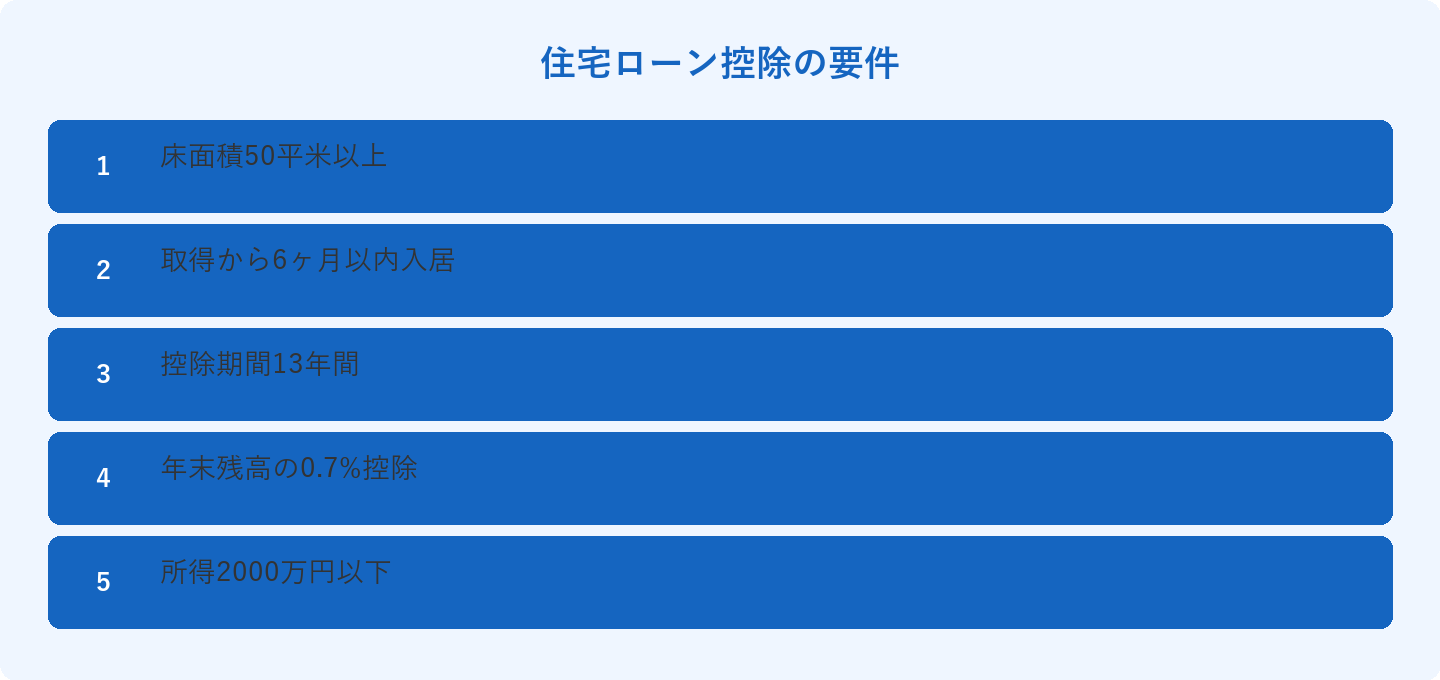
住宅ローン控除(減税)は、年末ローン残高の0.7%が13年間にわたって所得税から控除される制度です。条件を満たせば、大きな節税効果があります。
借り換えのメリット
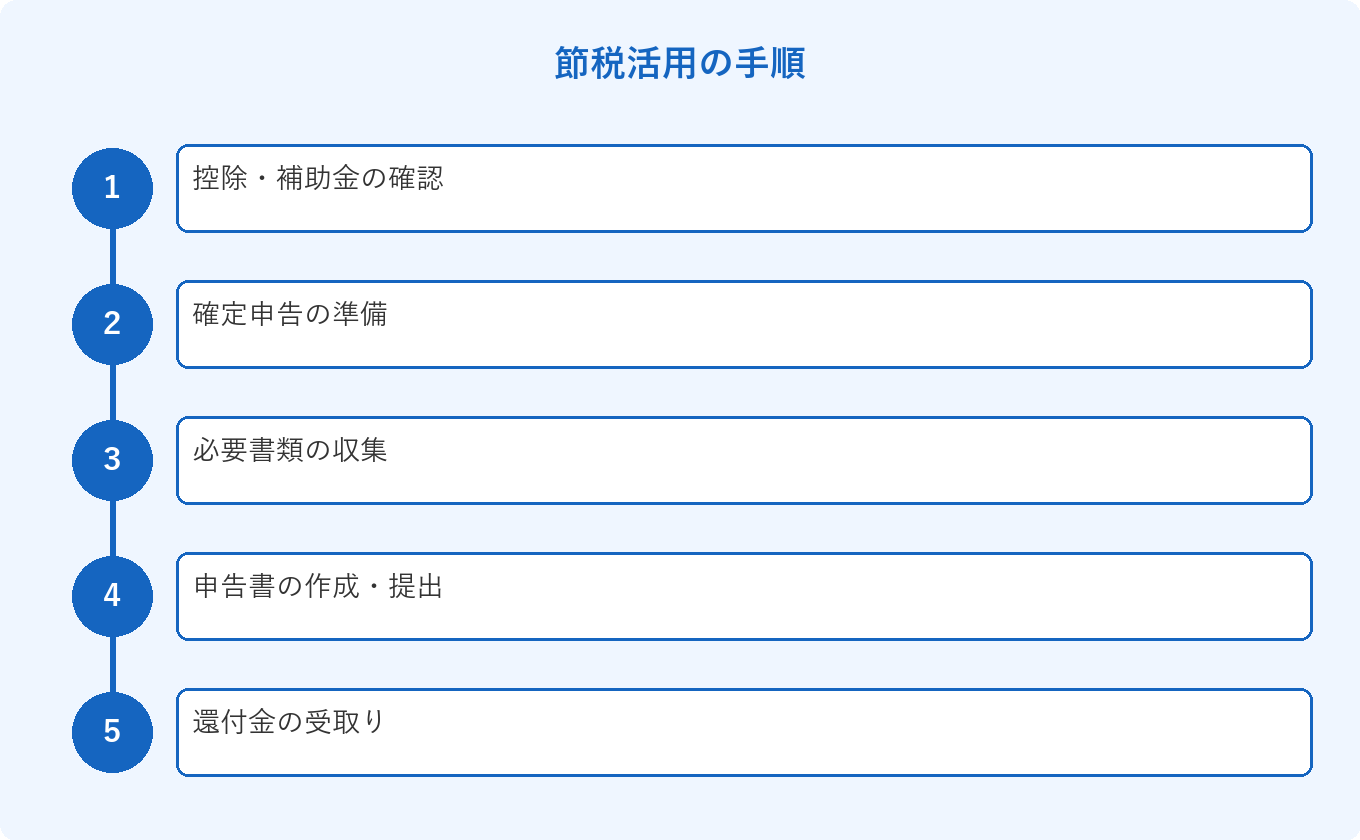
子育てエコホーム支援事業や省エネ住宅関連の補助金は、住宅購入・リフォームの費用を大幅に軽減できます。最新の補助金情報を定期的に確認しましょう。
まとめ
住宅ローンや税金に関するご相談は、バナナハウス株式会社にお任せください。資金計画から物件選びまで、トータルでサポートします。