住宅ローンや不動産にかかる税金を正しく理解して、賢い資金計画を立てましょう。
補助金・助成金の申請
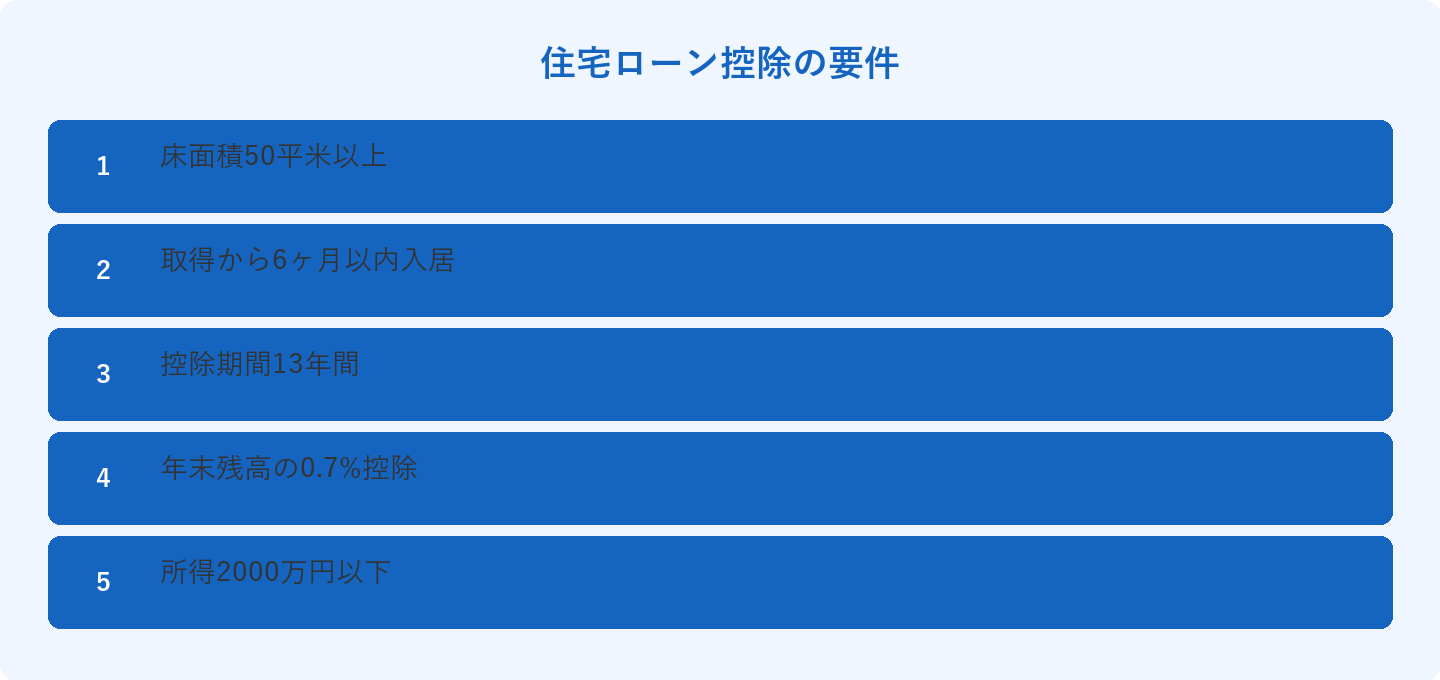
住宅ローン控除(減税)は、年末ローン残高の0.7%が13年間にわたって所得税から控除される制度です。条件を満たせば、大きな節税効果があります。
税金の種類と計算
住宅ローンの繰り上げ返済には、「期間短縮型」と「返済額軽減型」があります。それぞれの効果を理解した上で、ライフプランに合った方法を選びましょう。
ローン審査のポイント
子育てエコホーム支援事業や省エネ住宅関連の補助金は、住宅購入・リフォームの費用を大幅に軽減できます。最新の補助金情報を定期的に確認しましょう。
住宅ローンの種類比較
相続税対策として不動産を活用する方法があります。ただし、節税効果と資産流動性・管理負担を総合的に判断することが重要です。
まとめ
住宅購入の資金計画でお困りの際は、バナナハウス株式会社まで。専門スタッフが丁寧にご説明します。