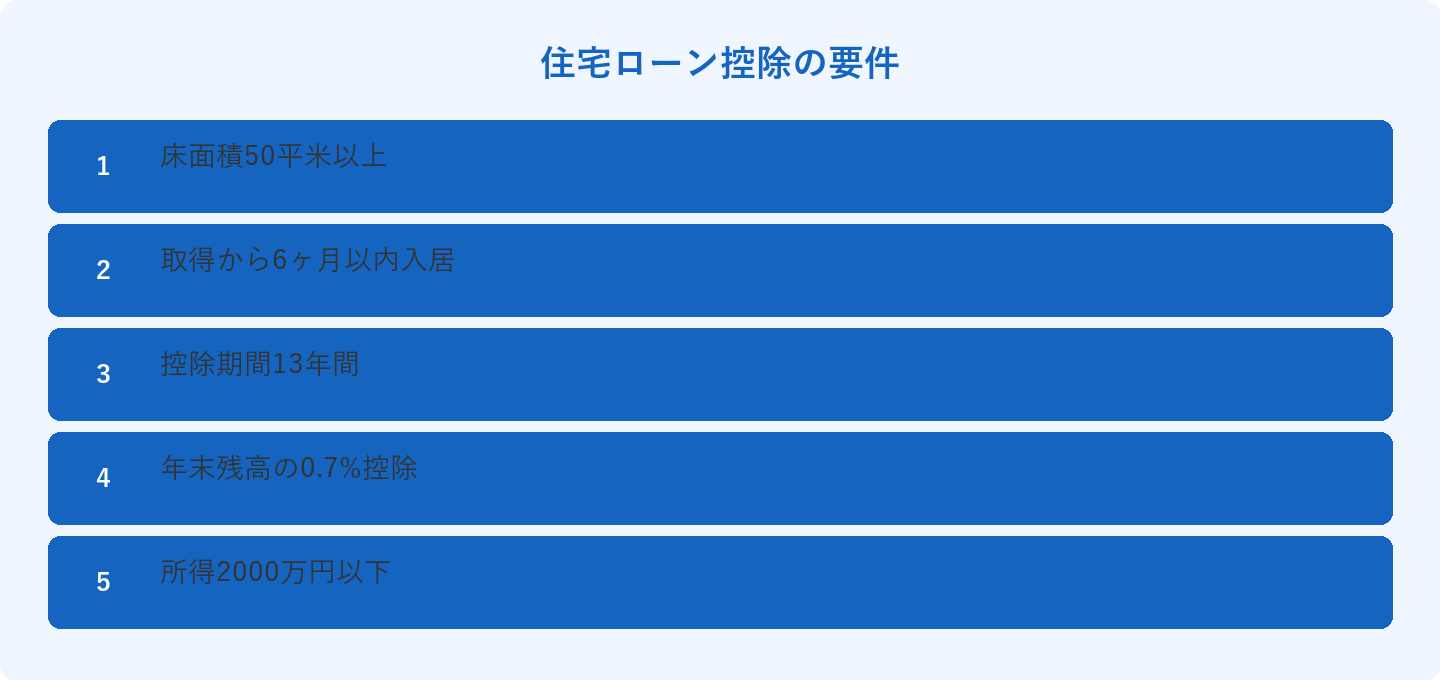
住宅ローン控除の活用方法と申請手続きについて、分かりやすく解説します。
返済計画の立て方
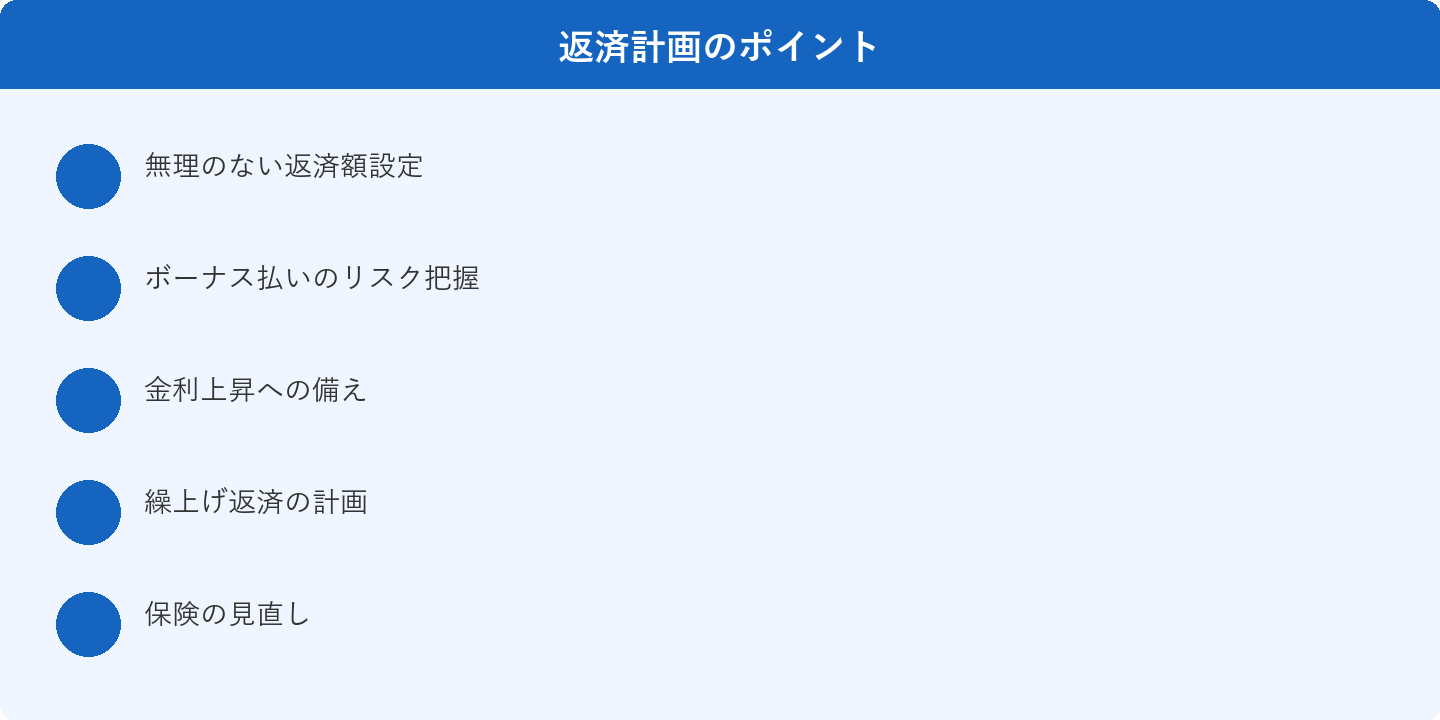
住宅ローンの繰り上げ返済には、「期間短縮型」と「返済額軽減型」があります。それぞれの効果を理解した上で、ライフプランに合った方法を選びましょう。
借り換えのメリット
ペアローン・収入合算・連帯債務は、共働き夫婦がより高い金額のローンを組む方法です。それぞれのメリット・デメリットと、万が一の場合のリスクも理解しておきましょう。
補助金・助成金の申請
固定金利と変動金利のどちらを選ぶかは、市場の金利動向と自分のリスク許容度によります。金利上昇リスクへの備えも考慮して選択しましょう。
繰り上げ返済の判断
住宅ローンを選ぶ際は、金利だけでなく、返済期間・繰り上げ返済の条件・手数料なども総合的に比較することが重要です。
まとめ
お金に関する疑問や不安を抱えながら住宅購入を検討されている方は、バナナハウス株式会社にご相談ください。