住宅ローン控除の活用方法と申請手続きについて、分かりやすく解説します。
繰り上げ返済の判断
ペアローン・収入合算・連帯債務は、共働き夫婦がより高い金額のローンを組む方法です。それぞれのメリット・デメリットと、万が一の場合のリスクも理解しておきましょう。
金利変動リスクの管理
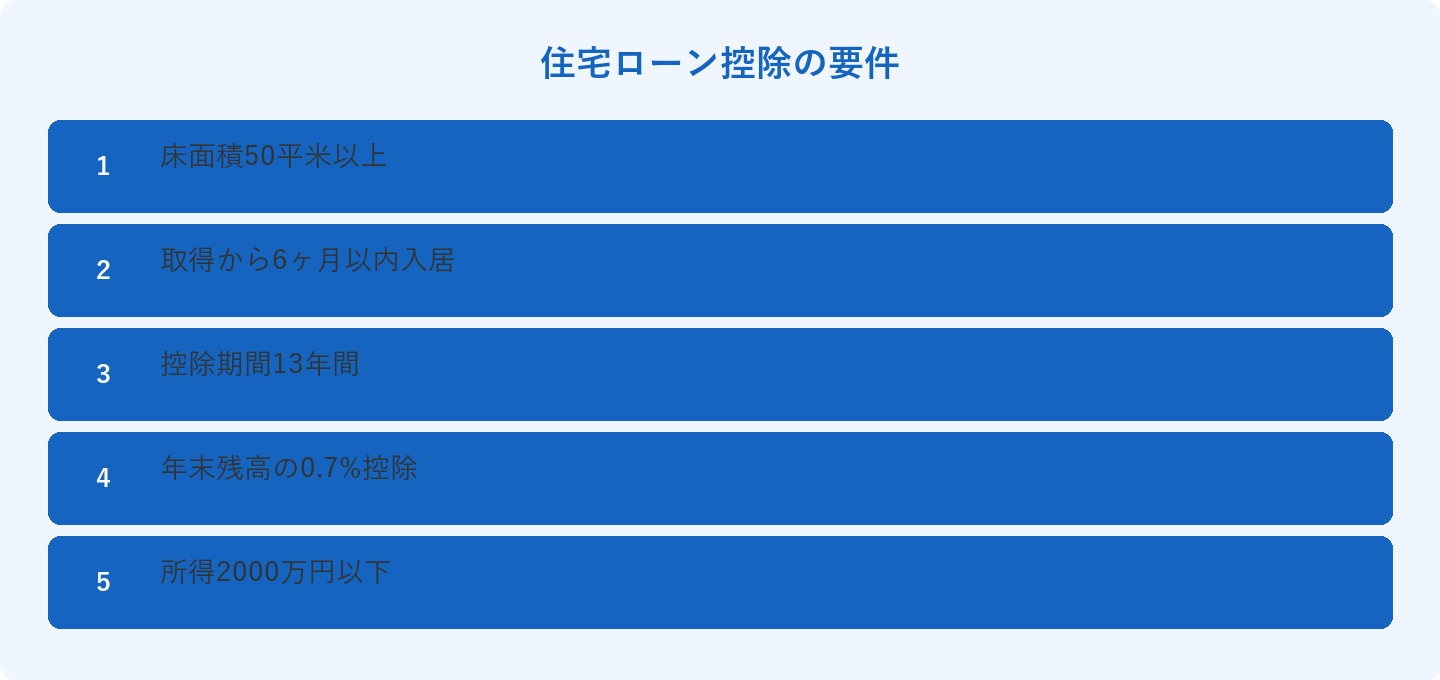
住宅ローン控除(減税)は、年末ローン残高の0.7%が13年間にわたって所得税から控除される制度です。条件を満たせば、大きな節税効果があります。
借り換えのメリット
相続税対策として不動産を活用する方法があります。ただし、節税効果と資産流動性・管理負担を総合的に判断することが重要です。
まとめ
住宅ローンや税金に関するご相談は、バナナハウス株式会社にお任せください。資金計画から物件選びまで、トータルでサポートします。